你从菜场买回一条鱼,觉得价格还行。但你不知道的是,这条鱼从码头出发时,价格可能只有你支付的一半。
这不是猜测。2025年底的舟山国际水产城码头,带鱼产量仅有前一年的一半左右,优质“顶带”供不应求,码头批发价根据品质和规格不同,在每斤15元至80元不等。而农业农村部监测的全国批发市场数据显示,普通规格的大带鱼周均价约为每公斤39元,折合每斤不到20元。规格不同,价格不能直接划等号,但有一条规律是确定的——从码头到餐桌,这条鱼每经过一手,价格就往上跳一次。这中间,通常要经过一级批发商、二级批发商,甚至三级批发商。
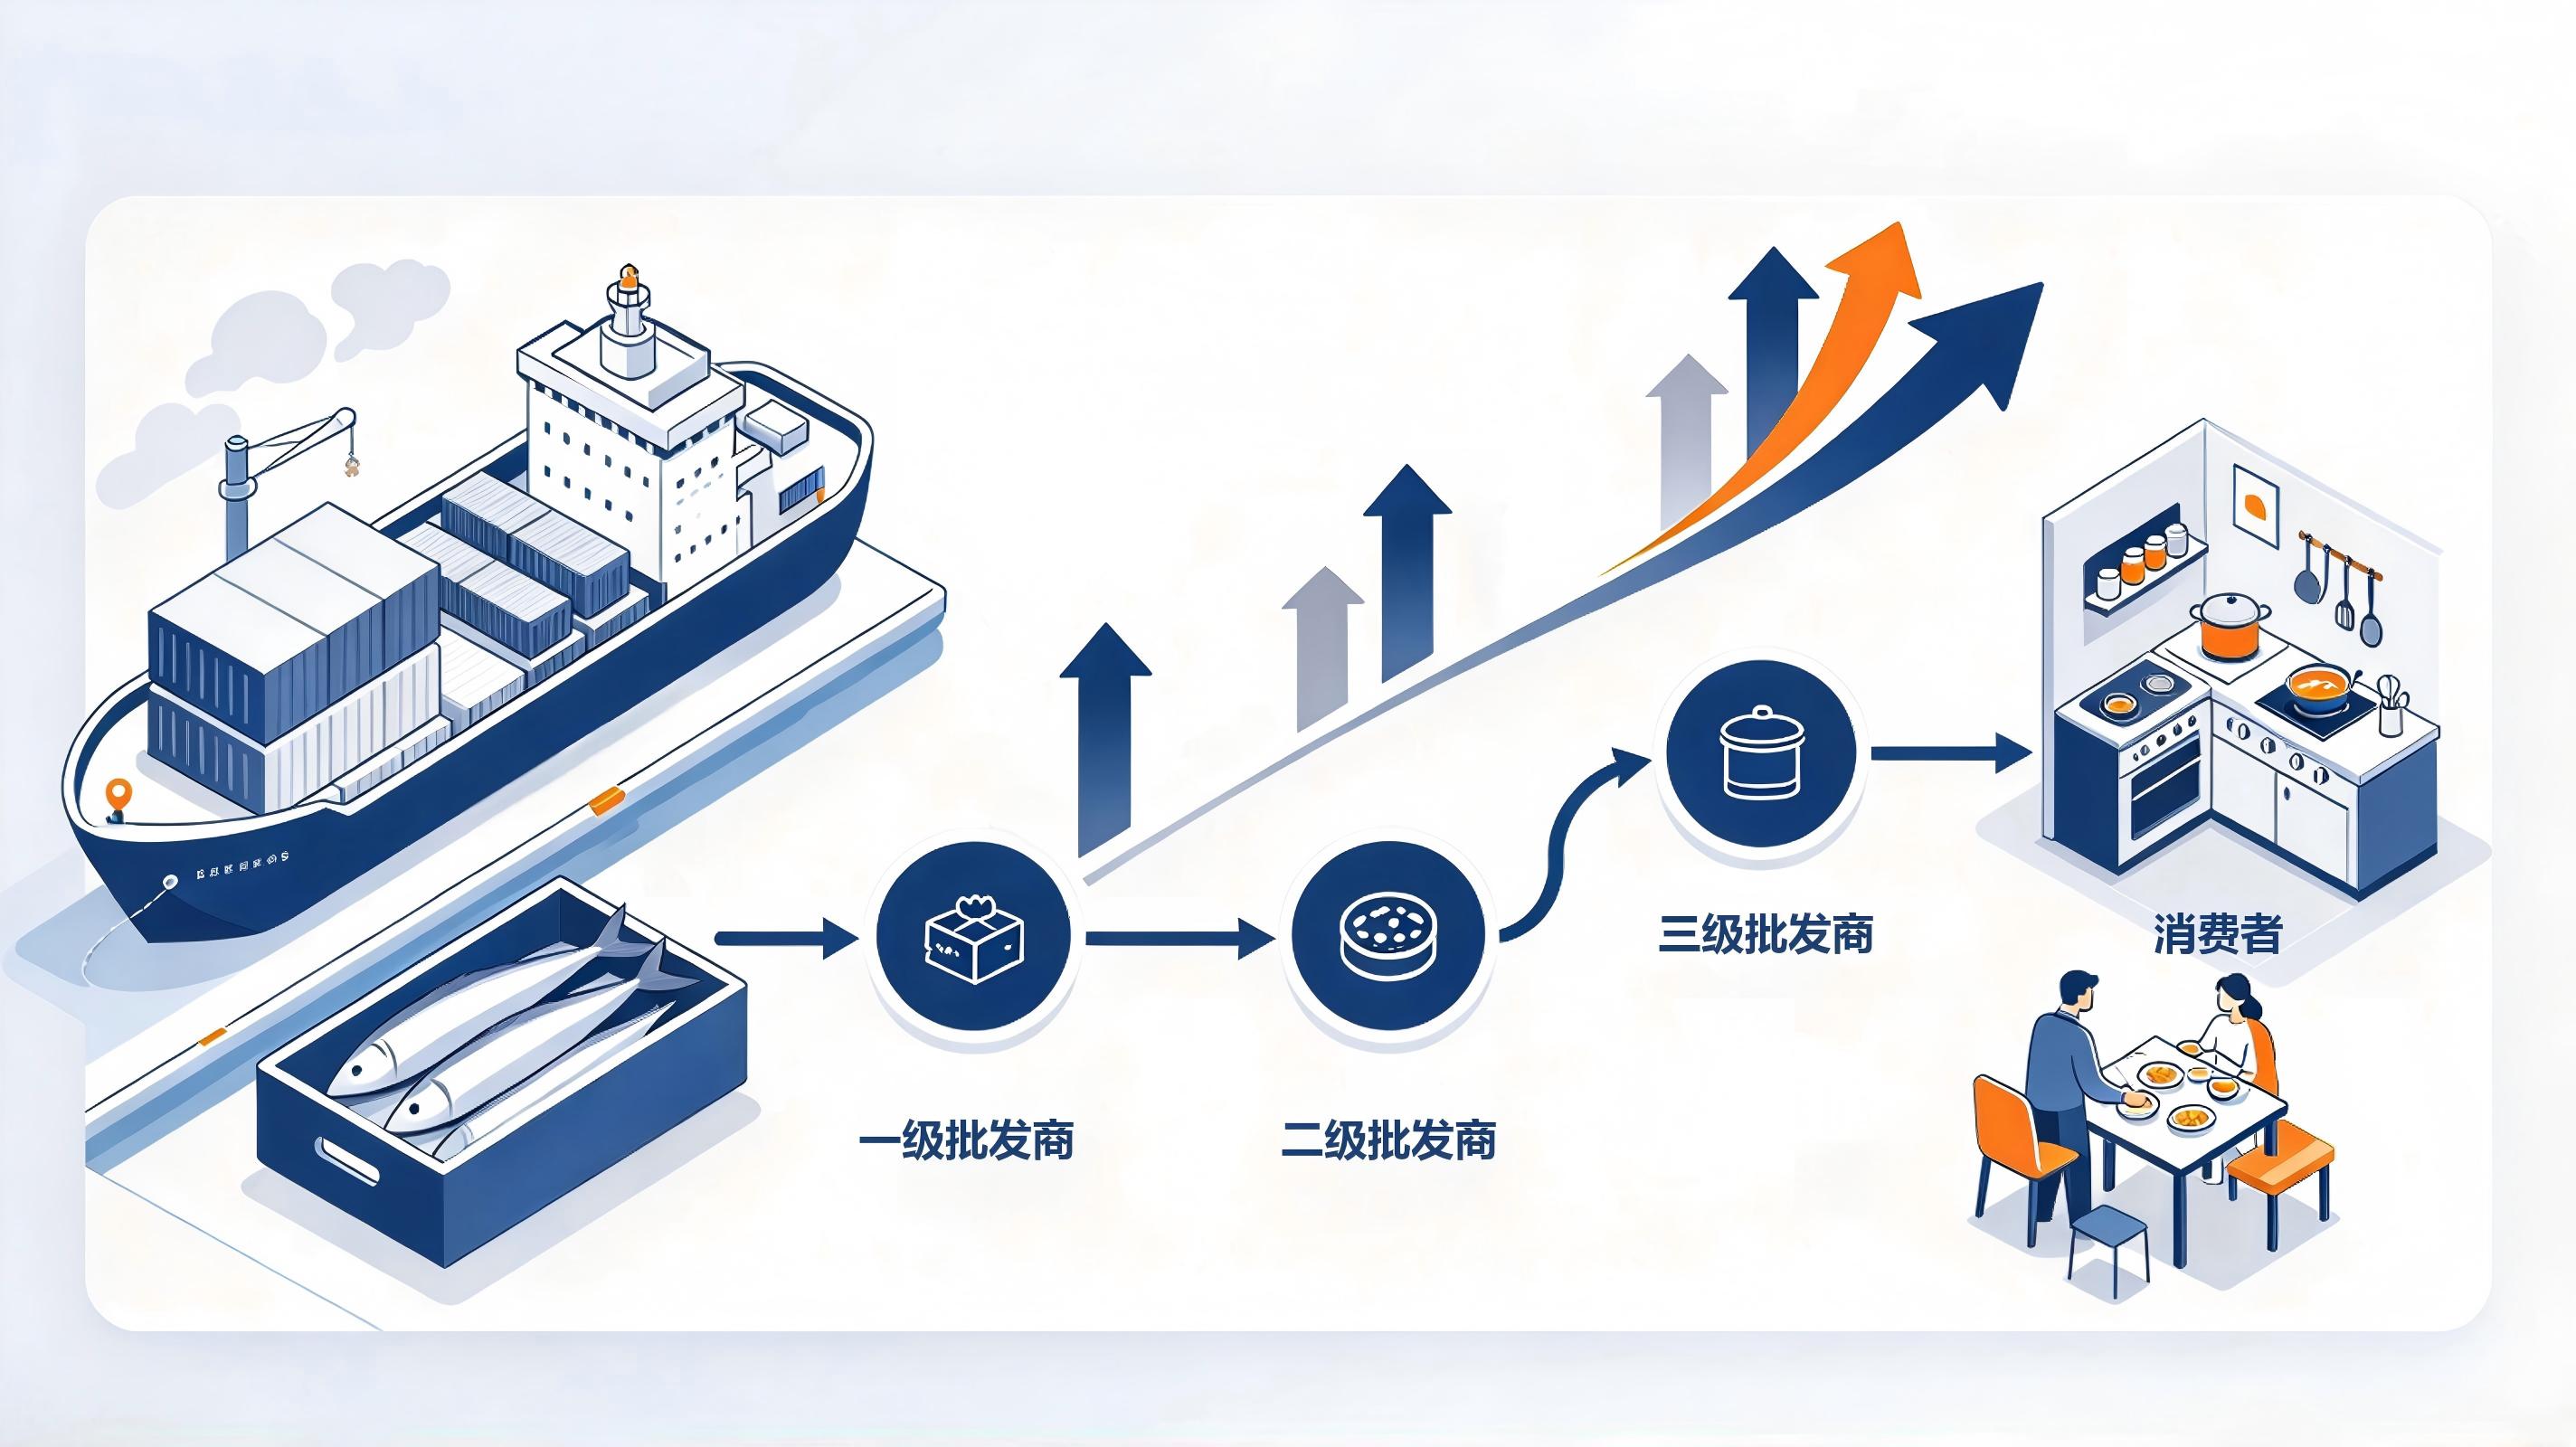
宁夏政协在一份关于冷链物流的调研报告中给出了一个可参照的量化数据:以滩羊产品为例,从养殖场到北京商超货架,需经过3至4级中间商,每层加价5%至10%,终端价格中近三分之一为中间环节成本。《2025年中国冷链物流发展报告》中拆解了一斤果蔬的加价结构:产地代办加价5%至8%,产地批发市场加价10%至15%,干线运输加价8%至12%,销地批发市场加价15%至20%,终端零售加价20%至30%。
每一层的加价,单独看似乎都有成本依据——集货、仓储、运输、分拣、配送,每一项都需要费用。但这些成本,本身就是链条过长带来的。如果流通链条缩短,这些环节就不会存在。更关键的是,这些中间环节大多没有使品质提升,没有改善物流效率,也没有增加信息透明度。它们收取的,本质上是“信息差”和“信任差”的租金。
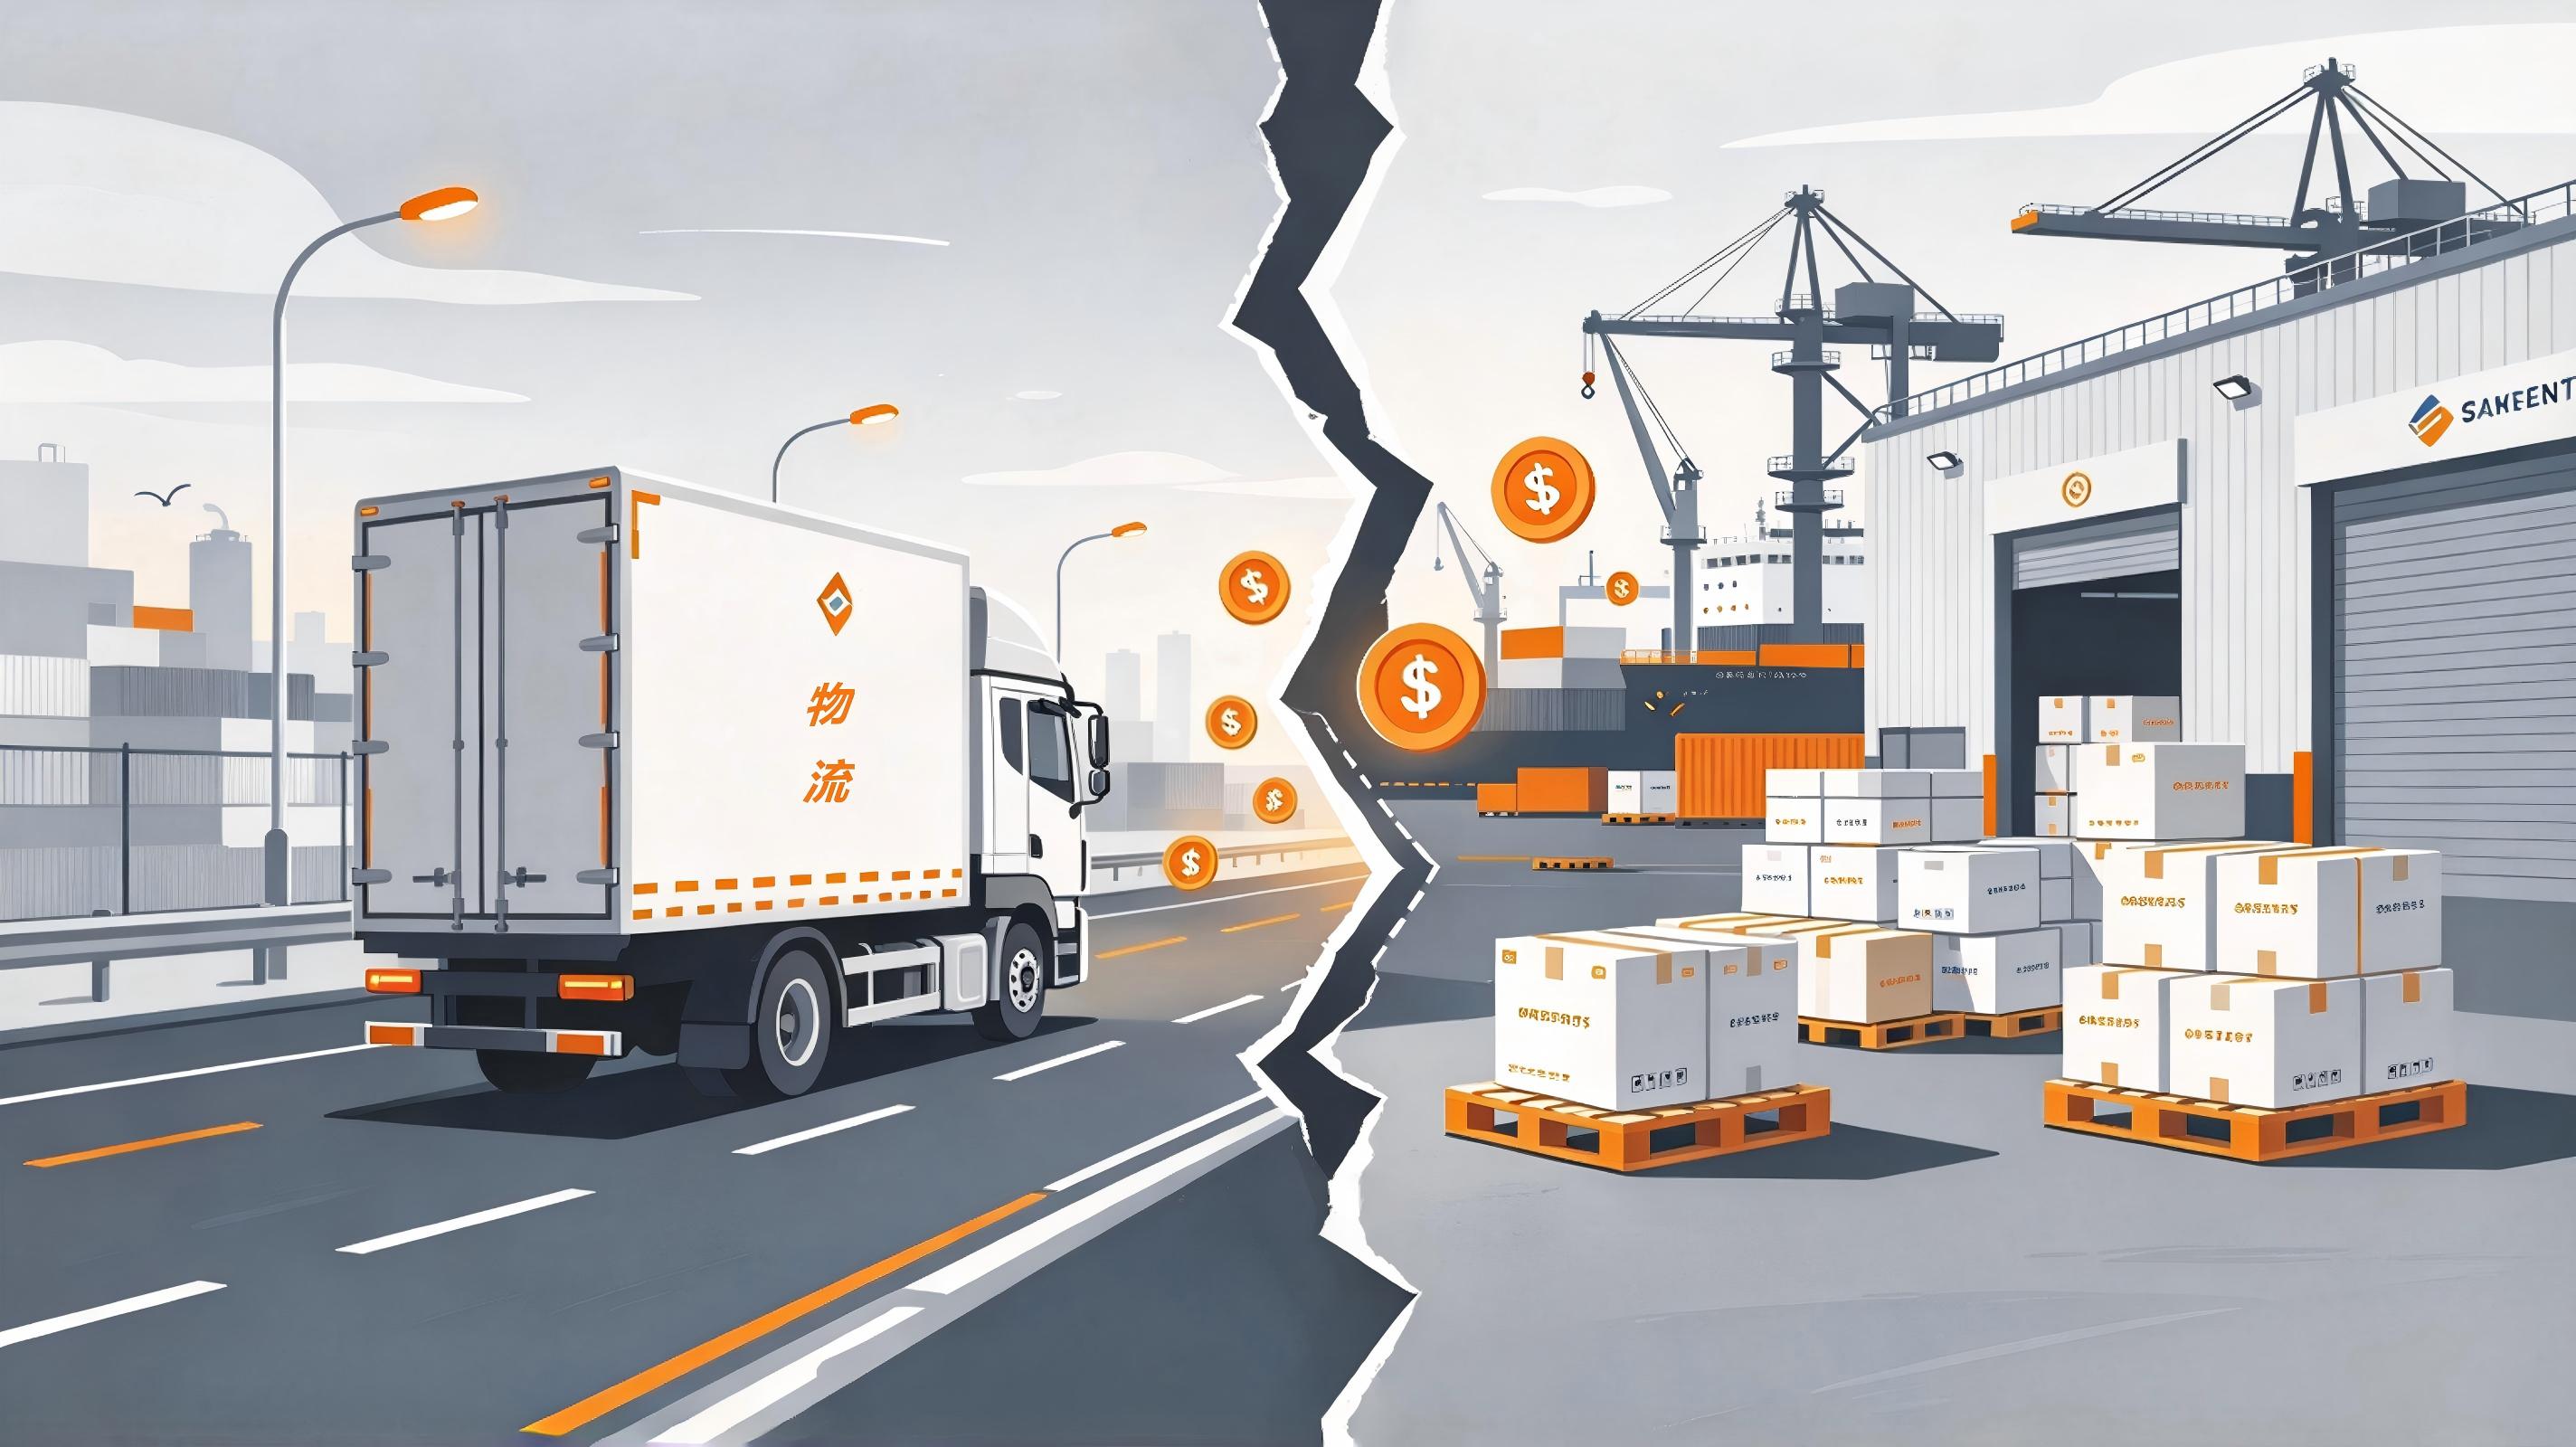
而这种“租金”,在物流环节体现得尤为突出。2025年我国社会物流总费用与GDP的比率为13.9%,虽降至有统计以来的最低水平,但仍高于发达国家8%至9%的平均水平。麦肯锡的一份研究报告指出,由于缺乏透明、实时的路线信息,中国公路运输的平均空载率约为40%,而德国和美国的平均空载率仅为10%至15%。车找不到货,货找不到车——这种信息不对称带来的空驶和等待,最终都变成了成本,叠加在每一件商品上。物流本应是点对点的直达,但在信息不通的条件下,它被迫绕了路。
而链条上承担最重压力的,是那些处于末端的中小商户。他们向上游拿货,单次采购量小,无法直连源头,没有议价权。他们向下游供货,客户普遍要求账期,30天到90天不等。上游要现结,下游要赊账,资金被两头挤压。利润本就微薄,稍微卖慢一点,就可能亏本。传统融资渠道门槛高、审批慢,他们很难从银行获得及时的资金支持。中小商户承担了链条中最重的资金压力,却只拿到最薄的利润。
还有一笔常常被忽略的成本:损耗。农业农村部发布的数据显示,我国果蔬类农产品流通平均损耗率约为18%,肉类损耗率约12%,而发达国家同类损耗率普遍控制在5%以内。中国物流与采购联合会的调研进一步指出,每增加一个批发环节,生鲜损耗率平均上升3到5个百分点。全程冷链可以把损耗降下来,但全程冷链的成本,大量中小商户承担不起。他们不得不用“常规损耗”换“低成本物流”,而损耗本身又变成了成本,最终由链条末端的商户和消费者承担。
一箱冻品的加价之旅,揭示的不是某一层加价太狠,而是整个链条太长、太散、太不透明。从产地到终端,每一层都在为信息不对称和信任缺失买单,而链条末端的中小商户,是这笔账最终的承受者。
这个链条能不能被缩短?信息差能不能被抹平?这正是聚融链·冷易达正在做的事——让分散的采购需求直连源头,让真实交易数据转化为信用依据。我们改变不了整条链,但可以从最痛的地方开始,一点一点把它变短、变透明。
参考文献:
【1】央视财经:《舟山带鱼成今年抢手货!批发价同比涨约20%,经销商码头抢货 》
【2】农业农村部信息中心:2025年第24周国内外农产品市场动态
【3】宁夏回族自治区政协农业和农村委员会:《破解“千里之遥”困局 构建高效冷链物流体系》
【4】中国物流与采购联合会冷链物流专业委员会:《2025年中国冷链物流发展报告 》
【5】农业农村部:《中国农产品产地冷链物流发展报告》
【6】国家发展和改革委员会:2025年物流运行情况
【7】麦肯锡:《中国货运与物流业:如何借力数字化改变需求飙升但效率低下的局面》